近日,上海天泽云泰生物医药股份有限公司披露了更新后的科创板上市招股书。作为一家主攻罕见病、退行性疾病基因治疗的创新药企,公司尚无产品获批上市,收入全部来自技术授权与技术服务:2024 年、2025 年、2026 年上半年分别实现营收 326 万元、2168 万元、3650 万元,同期净亏损分别为 2.23 亿元、2.17 亿元、1.29 亿元,仍处于大额研发投入的亏损阶段。
天泽云泰进展最快的两款核心产品均为罕见病基因疗法 —— 针对 AADC 缺乏症的 VGN-R09b、针对结晶样视网膜变性(BCD)的 VGR-R01,预计 2027 年国内获批。罕见病的患者规模是决定产品商业化天花板要素之一,公司招股书中支撑市场空间测算的灼识咨询流行病学数据,多处与人口趋势、疾病规律相悖。除此之外,公司关联交易、研发人员结构、募资合理性等方面也存在诸多待解疑问。
测算数据依据什么?
AADC 缺乏症是一种影响多巴胺与 5 - 羟色胺合成的常染色体隐性遗传病,患儿多在婴儿期发病,典型症状为发育迟缓、眼动危象、肌张力障碍,未接受有效治疗的患者通常难以存活至成年。
天泽云泰披露的数据显示:2021 年中国 AADC 缺乏症年新发患者为 350 人,2025 年降至 300 人,2021-2025 年复合年增长率为 - 4.0%;预测到 2035 年,年新发患者将回升至 340 人,2025-2035 年复合增长率转为 1.4%,走出一条 “先降后升” 的曲线。
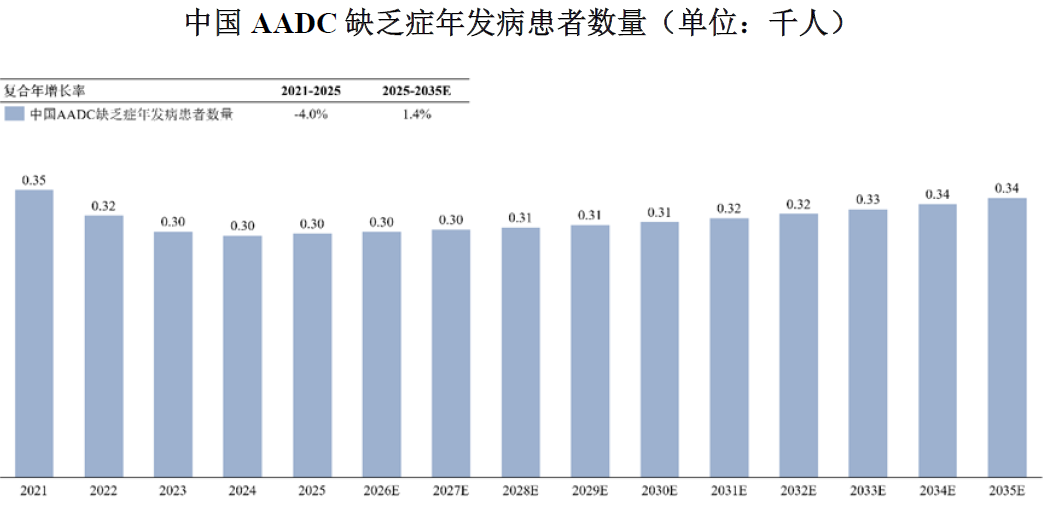
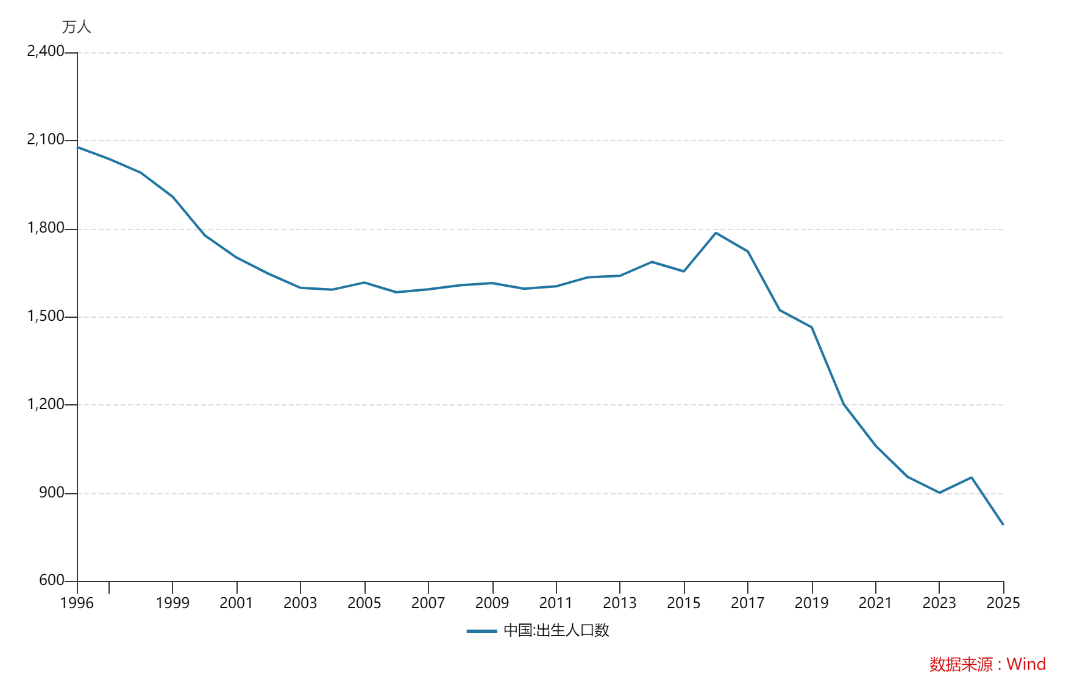
作为先天性单基因遗传病,AADC 缺乏症不存在成年后发病的情况,年发病人数几乎完全由当年新生儿基数与人群致病基因携带率决定。国内出生人口自 2016 年 1786 万的峰值持续下滑,2025 年降至 792 万人。AADC 年发病人数为何会在 2025 年后重回增长通道,天泽云泰并未给出明确的测算假设与依据。

创新药投资者张伟对界面新闻记者表示,对于单基因遗传性罕见病,年发病人数的核心变量是新生儿数量与携带率,两者在短期内都缺乏向上反转的基础。若第三方咨询机构预测的发病曲线与人口学趋势相悖,发行人应当披露其具体假设,包括携带率是否上调、诊断率是否提升及相应文献来源,否则相关市场空间测算的可信度将大打折扣。
天泽云泰另一款核心产品对应的结晶样视网膜变性(BCD),患者规模预测同样让市场关注。
BCD 是由 CYP4V2 基因突变引发的常染色体隐性遗传病,患者多在 20-30 岁出现进行性夜盲、视野缩小、视力下降,病情持续进展,通常在 50-60 岁发展为法定失明,不属于老年退行性疾病。天泽云泰引用数据称,2021 年中国 BCD 患者总数为 5.9 万人,2025 年增长至 6.5 万人,期间复合年增长率 2.7%;预计 2035 年将达到 8.3 万人,始终保持稳定增长。
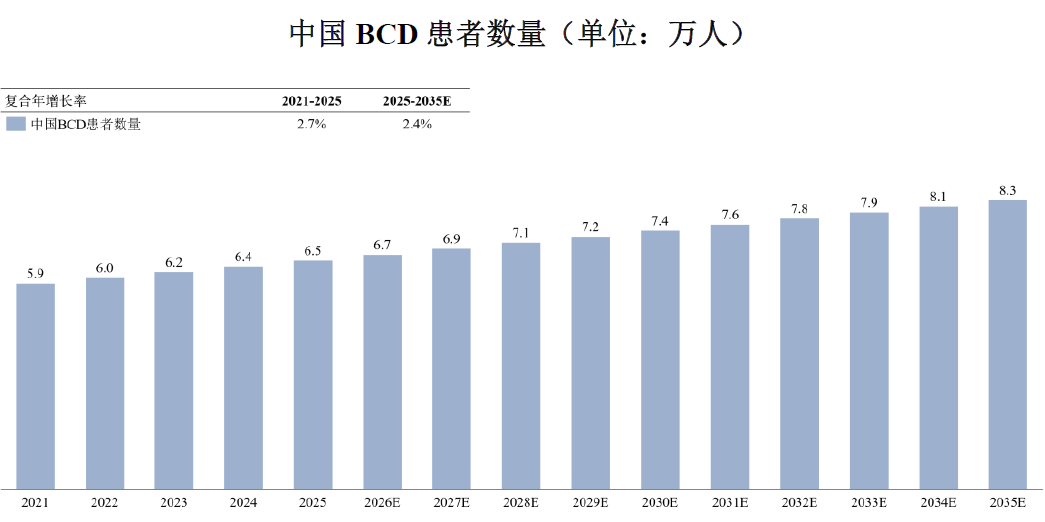
从疾病规律来看,BCD 的患病群体规模由历史出生人口中的基因突变人群累积量决定 —— 当年新确诊的患者,基本对应 20 年前的出生人口。以 2026 年为例,新发确诊患者主要来自 1996-2006 年出生的人群,而 1996-2004 年国内出生人口从 2078 万下降至 1593 万,意味着未来 5 年 BCD 新发患者对应的人口基数仍处于下行区间。
与此同时,国内出生缺陷防治体系不断完善,孕前优生检查、产前筛查与诊断逐步普及,单基因遗传病携带者筛查已在多地纳入公共卫生服务,产前阻断会进一步压低隐性遗传病的新增患儿数量。
医药分析师张帆对界面新闻记者分析指出,隐性遗传病的患者规模受三重因素共同影响:历史累计出生人口是基础,诊断检出率提升会推高统计数字,产前筛查阻断则会减少新增患者。天泽云泰预测患者数到 2035 年仍保持 2.4% 的年复合增长,需要说明模型是否充分纳入了出生人口下行与产前阻断的效应,否则容易被认为是单向放大市场空间。
购销两端均现大额关联交易
除了市场空间测算,天泽云泰采购与销售两端的关联交易也备受关注。
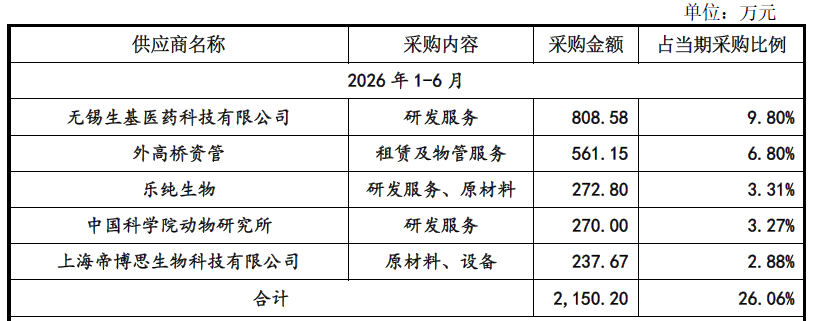
采购端,2026 年上半年,无锡生基医药科技有限公司以 808.58 万元的采购额成为天泽云泰第一大供应商,占当期采购总额的 9.8%,交易内容主要为质粒生产工艺开发服务。由于天泽云泰董事庞紫璇同时担任无锡生基经理,该交易属于关联交易。这一合作规模增长速度较快:2023 年公司向无锡生基的采购额为1.29 万元,2024 年升至 871 万元,2025 年回落至 236 万元,2026 年上半年808.58万元的采购额已超过 2025 年全年。
销售端同样存在比照关联交易的情况。2026 年上半年,天泽云泰第二大客户微滔生物技术的授权收入达 1618 万元,占主营业务收入的 44.34%。天泽云泰董事谢榕刚自 2026 年 1 月起担任微滔生物董事,因此该交易比照关联交易披露。
对此,天泽云泰表示,相关关联交易均具备商业合理性、交易价格公允。
医药行业投资人李钰向界面新闻记者表示,创新药企业的 CDMO 采购存在很强的工艺绑定属性:一旦某条管线的工艺在特定 CDMO 完成技术转移与批次验证,后续更换供应商需要重新开展工艺表征与可比性研究,切换成本非常高。这种技术层面的锁定叠加关联关系,很容易形成事实上的业务依赖,也是 IPO 审核中的常规关注重点。
作为主打 “科学家创业” 的基因治疗企业,天泽云泰研发团队的人员结构变化也令市场关注。
天泽云泰2023 年末研发人员117 人,其中博士 30 人、硕士 47 人;到 2026 年 6 月末,研发人员增至 128 人,博士减少至 21 人、硕士减少至 40 人,博士与硕士合计减少 16 人。对应占比来看,博士在研发人员中的占比从 25.6% 降至 16.4%,硕士占比从 40.2% 降至 31.3%,团队整体学历结构有所下移。
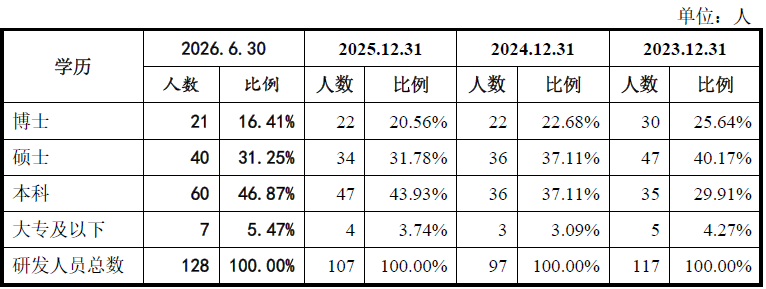
医药业内人士徐晓明对界面新闻记者表示,基因治疗企业的早期研发高度依赖分子生物学、病毒学、工艺开发领域的资深科学家,博士团队的稳定性直接影响管线推进速度与技术迭代能力。研发总人数上升但高学历人数下降,通常有多方面因素,如团队扩张集中在临床运营、注册申报等执行类岗位,资深研发人员流失后由初级人员填补,可能会直接削弱公司的核心研发能力。
本次 IPO 天泽云泰计划募资 25.03 亿元,投向包括新药研发项目 16.67 亿元、总部及研发中心建设 2.75 亿元、商业化生产基地改扩建 2.61 亿元、技术平台开发 1.5 亿元,以及补充流动资金 1.5 亿元。
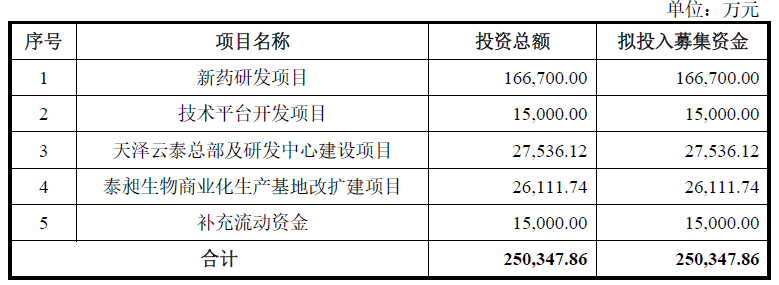
界面新闻记者注意到,从账面资金来看,天泽云泰并不 “差钱”。截至 6 月末,公司货币资金 9.02 亿元、交易性金融资产 1.1 亿元,现金类资产合计超 10 亿元;同时公司无短期借款,长期借款规模很小,整体资产负债率为 8.89%,财务状况稳健。那么,在账面现金充裕、有息负债极低的情况下,为何仍安排 1.5 亿元募资用于补充流动资金?
投行人士杨鸣对界面新闻记者表示,科创板允许未盈利生物科技企业将部分募资用于补流,但监管层近年反复强调募资规模需与公司实际需求相匹配。对于账面现金超 10 亿元、几乎没有有息负债的企业,单独安排补流额度,容易被质疑存在过度融资的倾向。

发表评论